

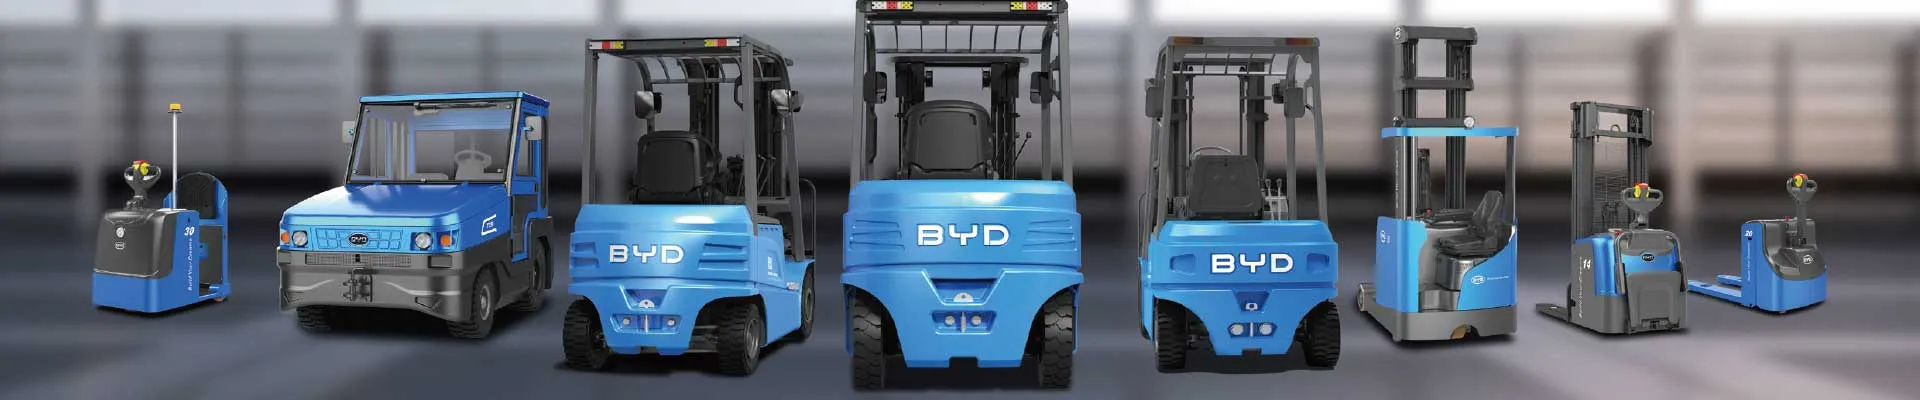
Acquérir un chariot élévateur électrique de 2 tonnes représente un investissement stratégique pour toute entreprise logistique, industrielle ou agroalimentaire. Entre le prix d'achat, la batterie lithium-ion, le chargeur et les services associés, la facture peut facilement dépasser 30 000 à 45 000 euros pour un modèle neuf haut de gamme. Face à ce montant, la question du financement devient aussi importante que le choix technique de la machine elle-même. Bien structuré, le financement permet de préserver votre trésorerie, de lisser la charge comptable et de bénéficier d'avantages fiscaux non négligeables. Ce guide détaille les solutions existantes, les aides mobilisables et les pièges à éviter pour financer votre chariot élévateur électrique 2 tonnes dans les meilleures conditions.
Pourquoi financer plutôt que payer comptant ?
Payer cash un chariot élévateur électrique 2 tonnes est rarement la meilleure option, même lorsque l'entreprise dispose des liquidités. Plusieurs raisons plaident en faveur d'un financement externe :
- Préservation de la trésorerie : les fonds propres restent disponibles pour le besoin en fonds de roulement, les stocks ou les salaires.
- Obsolescence technologique accélérée : les batteries lithium-ion et les systèmes de gestion de flotte évoluent vite. Un cycle de renouvellement de 4 à 6 ans est courant.
- Avantage fiscal : selon le montage retenu, les loyers sont déductibles du résultat imposable, ce qui améliore le résultat net.
- Budget prévisible : une mensualité fixe intègre parfois la maintenance, la batterie et l'assistance, simplifiant la gestion comptable.
- Effet de levier : le rendement de l'exploitation (le chariot génère du chiffre d'affaires) est souvent supérieur au coût du crédit.
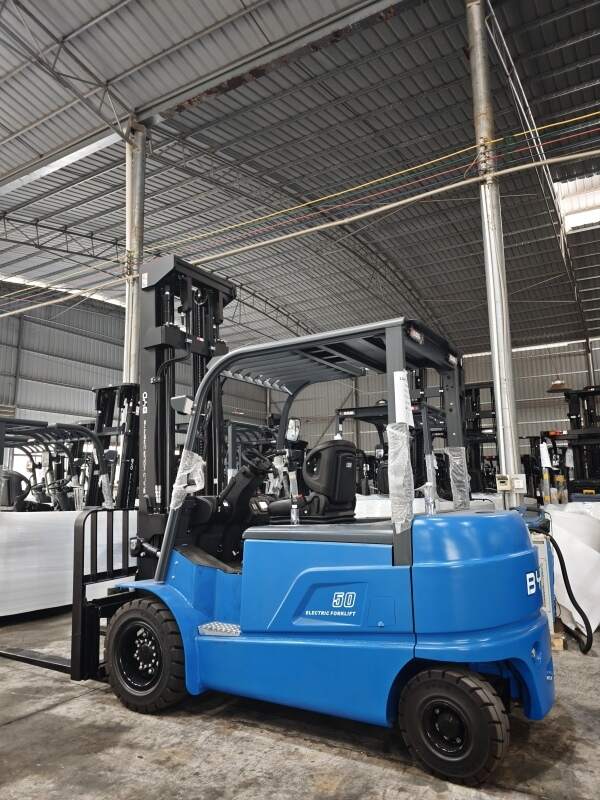
Les principaux modes de financement
1. L'achat comptant
Le paiement intégral en une fois est réservé aux entreprises très solides financièrement. Il évite tout intérêt et permet de négocier une remise commerciale significative (souvent 3 à 8 %). En contrepartie, l'immobilisation de trésorerie est lourde et l'amortissement s'étale généralement sur 5 à 7 ans.
2. Le crédit-bail mobilier (leasing)
La société de financement achète le chariot élévateur et vous le loue pour une durée déterminée (généralement 24 à 60 mois) contre des loyers mensuels déductibles. À l'échéance, vous restituez la machine ou levez l'option d'achat pour une valeur résiduelle (souvent 1 à 10 % du prix initial). C'est la solution la plus répandue car elle n'impacte pas votre capacité d'endettement bancaire.
3. La location financière avec option d'achat (LOA)
Proche du crédit-bail, la LOA se distingue par une valeur de rachat définie contractuellement dès le départ. Elle est bien adaptée aux entreprises qui souhaitent tester la technologie lithium-ion avant de s'engager sur un renouvellement de flotte.
4. La location longue durée (LLD) avec services
Ici, le chariot n'est jamais votre propriété. La mensualité englobe la machine, la batterie, le chargeur, la maintenance préventive et curative, ainsi que les pièces d'usure. Ce modèle « tout compris » est idéal pour les flottes où la disponibilité opérationnelle est critique et où vous ne voulez pas gérer un atelier interne.
5. Le prêt bancaire classique
Un crédit d'équipement de 36 à 84 mois, avec un apport de 10 à 30 %. Le taux dépend de la qualité du dossier et des garanties (caution Bpifrance, nantissement du matériel). Le bien entre à votre bilan et s'amortit normalement, ce qui ouvre droit à la déduction des amortissements et des intérêts.
Tableau comparatif des solutions de financement
| Solution | Propriété finale | Impact trésorerie | Services inclus | Idéal pour |
|---|---|---|---|---|
| Achat comptant | Oui | Très élevé | Non | Entreprises très capitalisées |
| Crédit-bail | Option d'achat | Faible | Partiel | PME voulant préserver sa trésorerie |
| LOA | Option d'achat | Faible | Partiel | Test d'une nouvelle technologie |
| LLD avec services | Non | Très faible | Complet | Flottes intensives, multi-sites |
| Prêt bancaire | Oui | Moyen | Non | Entreprises avec garanties solides |
Les aides et dispositifs fiscaux mobilisables
Le financement d'un chariot élévateur électrique 2 tonnes peut être allégé par plusieurs dispositifs. Leur disponibilité varie selon votre pays, votre région et votre statut juridique.
- Suramortissement : certains matériels de manutention électriques bénéficient d'un amortissement accéléré, ce qui réduit l'impôt dès les premières années.
- Aides à la transition énergétique : remplacer un chariot thermique par un modèle lithium-ion est souvent éligible à des subventions environnementales.
- Aides régionales et locales : de nombreuses collectivités soutiennent l'acquisition de matériels zéro émission.
- Certificats d'économie d'énergie (CEE) : dans certaines conditions, le remplacement d'engins thermiques ouvre droit à des primes.
- Récupération de la TVA : l'assujettissement à la TVA permet de récupérer ce montant sur l'achat ou sur les loyers.
- Garanties publiques : un prêt garanti par un organisme public peut améliorer votre taux et allonger la durée.
Faites toujours valider l'éligibilité par votre expert-comptable avant de signer, car les critères évoluent régulièrement.
Calculer le coût total de possession (TCO)
Le financement ne doit jamais être décidé sur le seul prix d'achat. Le TCO intègre l'énergie, la maintenance, la durée de vie de la batterie et la valeur de revente. Un chariot élévateur électrique à batterie lithium-ion affiche généralement un TCO inférieur à un modèle plomb-acide sur 5 ans, grâce à l'absence de changement de batterie et à une recharge plus rapide.
| Poste de coût | Plomb-acide | Lithium-ion |
|---|---|---|
| Prix d'achat initial | Plus bas | Plus élevé |
| Changement de batterie sur 5 ans | 1 à 2 fois | Aucun |
| Temps de recharge | 6 à 8 h + refroidissement | 1 à 2 h, recharge opportuniste |
| Maintenance batterie | Élevée (eau, ventilation) | Faible |
| Valeur de revente | Modérée | Bonne |
Préparer un dossier de financement solide
Pour obtenir un taux attractif, votre dossier doit rassurer le prêteur. Voici les éléments à préparer :
- Un business plan ou une justification claire du besoin (heures d'utilisation, tonnage manutentionné, réduction de coûts attendue).
- Les bilans et comptes de résultat des deux derniers exercices.
- Un devis détaillé du fournisseur mentionnant la capacité de batterie, le chargeur et les services.
- Une simulation de TCO comparant votre solution actuelle et le nouveau chariot.
- Un apport de 10 à 30 % ou des garanties (caution, nantissement).
N'hésitez pas à mettre en concurrence plusieurs organismes : sociétés de leasing spécialisées, banques et captives constructeur. Sur un montant de 35 000 euros, un écart de 1 point de taux représente plusieurs centaines d'euros par an.
Les erreurs à éviter
- Comparer uniquement les mensualités : vérifiez la durée, la valeur résiduelle et les services inclus.
- Négliger les coûts cachés : formation des caristes, aménagement de la zone de charge, mise aux normes électriques.
- Sous-dimensionner la batterie : une batterie lithium-ion trop petite entraîne des recharges supplémentaires et réduit la disponibilité.
- Oublier le plan de renouvellement : anticipez la revente ou la restitution en fin de contrat.
- Ignorer les aides : beaucoup d'entreprises passent à côté de subventions faute d'information.
Questions fréquentes
Quel est le prix moyen d'un chariot élévateur électrique 2 tonnes ?
Comptez entre 25 000 et 45 000 euros pour un modèle neuf avec batterie lithium-ion, selon la hauteur de levée, la marque et les options. Les modèles d'occasion reconditionnés débutent autour de 12 000 à 20 000 euros.
Peut-on financer la batterie séparément ?
Oui. Certains loueurs proposent de dissocier le châssis et la batterie, ou de facturer la batterie au kWh consommé. Ce modèle « batterie as a service » réduit l'investissement initial.
Quelle durée de financement choisir ?
Alignez la durée sur la durée de vie économique de l'actif : 36 à 48 mois pour une LLD, 48 à 60 mois pour un crédit-bail, jusqu'à 84 mois pour un prêt bancaire classique.
Le financement couvre-t-il la maintenance ?
Dans une LLD avec services, oui. En crédit-bail ou prêt classique, il faut souscrire un contrat d'entretien séparé, généralement de 600 à 1 200 euros par an et par chariot.
Conclusion
Financer un chariot élévateur électrique 2 tonnes ne se résume pas à choisir entre location et achat. Il s'agit d'arbitrer entre trésorerie, fiscalité, maîtrise technique et flexibilité opérationnelle. En combinant un montage adapté, les aides disponibles et une analyse rigoureuse du TCO, vous transformez un investissement lourd en outil de productivité rentable dès la première année d'exploitation.
Pour obtenir un devis personnalisé, une simulation de financement ou des conseils sur le choix de votre batterie lithium-ion, contactez notre équipe : info@bydfork.com.


