

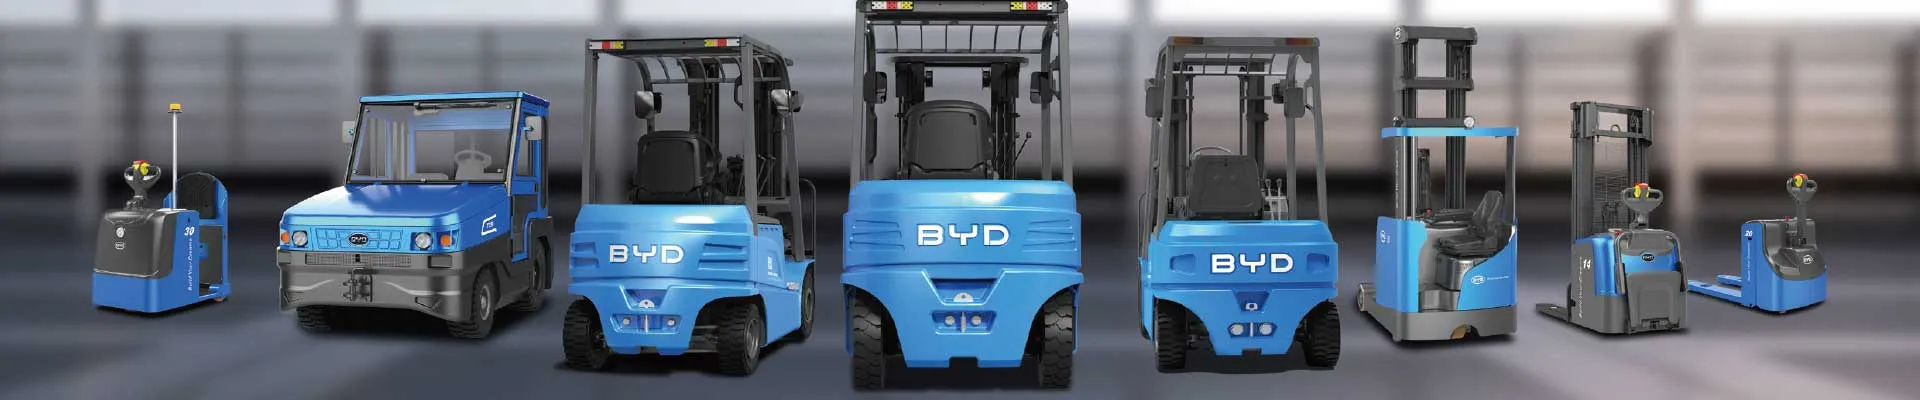
Passer à un chariot élévateur électrique compact n'est plus seulement un choix écologique : c'est une décision financière structurante pour votre atelier, votre entrepôt ou votre plateforme logistique. Entre le prix d'achat, la batterie lithium-ion, l'infrastructure de recharge et les services associés, l'investissement peut vite dépasser plusieurs dizaines de milliers d'euros. La bonne nouvelle ? Il existe aujourd'hui une large palette de solutions de financement, chacune avec ses avantages fiscaux, son impact sur la trésorerie et son niveau de risque. Ce guide détaille les options possibles, leurs conditions et les pièges à éviter pour choisir celle qui correspond réellement à votre activité.
Pourquoi le financement d'un chariot élévateur électrique compact mérite une stratégie dédiée
Un chariot élévateur électrique compact, grâce à sa batterie lithium-ion, offre une durée de vie supérieure à celle d'un modèle thermique, un coût énergétique divisé par deux à trois et une maintenance réduite. Mais ces atouts se matérialisent sur le long terme. Le financement doit donc être pensé en cohérence avec la durée de vie réelle du matériel, généralement estimée entre 8 et 12 ans, et non sur la seule capacité d'autofinancement du moment.
Trois paramètres déterminent la stratégie à adopter :
- La trésorerie disponible et votre besoin de préserver des liquidités pour l'exploitation.
- La fiscalité applicable à votre structure (amortissement, suramortissement, TVA).
- La flexibilité attendue : renouvellement rapide du parc, croissance de l'activité ou au contraire activité stable.
Étape préalable indispensable : calculer le coût total de possession (TCO)
Avant de négocier quoi que ce soit, chiffrez le TCO sur 5 à 10 ans. C'est lui qui rend les offres comparables, car un prix d'achat bas peut masquer des coûts d'exploitation élevés, et inversement.
Les postes de coûts à intégrer impérativement
- Prix d'acquisition du chariot élévateur électrique compact.
- Prix de la batterie lithium-ion (si elle n'est pas incluse).
- Chargeur et éventuelle infrastructure de recharge rapide.
- Maintenance préventive et pièces d'usure.
- Coût de l'électricité et rendement de recharge.
- Assurance, immatriculation, recyclage de la batterie en fin de vie.
- Immobilisation pendant les temps de charge, si aucun pack de rechange n'est prévu.
| Poste de coût | Poids indicatif sur 8 ans | Levier de financement associé |
|---|---|---|
| Acquisition du matériel | 45 à 55 % | Crédit, crédit-bail, LLD |
| Énergie | 15 à 25 % | Optimisation tarifaire |
| Maintenance | 10 à 15 % | Contrat de service inclus |
| Batterie et recharge | 10 à 20 % | Location de batterie |
| Assurance et conformité | 3 à 6 % | Inclus dans la LLD |
Option 1 : l'achat comptant
C'est l'option la plus simple sur le plan administratif : vous êtes propriétaire du matériel dès la livraison. Elle se justifie lorsque la trésorerie le permet, car elle élimine tout coût financier et donne accès à l'amortissement classique sur 5 à 8 ans. Vous conservez également une liberté totale de revente ou de réaffectation du chariot.
Attention toutefois à ne pas immobiliser des liquidités qui seraient plus utiles à l'exploitation. Un chariot élévateur n'est pas un actif productif au sens strict : il génère de la valeur en permettant à d'autres activités de tourner.
Option 2 : le crédit d'équipement classique
Le crédit affecté au matériel vous rend propriétaire du chariot tout en étalant le paiement sur 24 à 72 mois. Le matériel sert généralement de garantie, ce qui permet d'obtenir des taux attractifs sans hypothéquer d'autres actifs. Les mensualités sont fixes, ce qui facilite la budgétisation, et vous bénéficiez de l'amortissement comptable.
Option 3 : le crédit-bail et la location financière
Le crédit-bail est l'une des solutions les plus répandues dans la manutention. Le principe : un organisme financier achète le matériel et vous le loue pour une durée déterminée, avec une option d'achat en fin de contrat.
Crédit-bail mobilier
Les loyers sont déductibles du résultat, ce qui améliore mécaniquement votre résultat net. Vous ne supportez pas l'immobilisation de trésorerie et vous pouvez, en fin de période, lever l'option d'achat pour un montant résiduel convenu à l'avance.
Location financière
Très proche du crédit-bail, elle se distingue par une option d'achat symbolique ou nulle. Elle convient aux entreprises qui ne souhaitent pas conserver le matériel au-delà de la période de location et privilégient le renouvellement régulier.
Option 4 : la location longue durée (LLD) tous services
La LLD n'est pas seulement un financement : c'est un contrat global incluant maintenance, pièces d'usure, batterie, chargeur, assurance et parfois le remplacement temporaire en cas de panne. Le coût mensuel est plus élevé qu'un crédit, mais il est parfaitement prévisible et libère votre équipe technique.
Cette formule séduit particulièrement les sites où la disponibilité du chariot est critique : un entrepôt à flux tendu, une ligne de production, une plateforme de distribution. Vous transformez un investissement en charge d'exploitation, ce qui simplifie la gestion budgétaire.
Option 5 : le financement mixte
Rien ne vous oblige à choisir une seule voie. Un montage courant consiste à financer 30 à 50 % du montant par un apport interne et le solde par crédit-bail. Vous réduisez ainsi le coût total du financement tout en conservant un effet de levier sur la trésorerie. Certains distributeurs proposent également la location de batterie séparément de l'achat du chariot, ce qui fait chuter le ticket d'entrée de plusieurs milliers d'euros.
Option 6 : aides, subventions et dispositifs fiscaux
Suramortissement et amortissement accéléré
Selon la réglementation en vigueur, les équipements de manutention électriques peuvent bénéficier de dispositifs d'amortissement accéléré ou de suramortissement, réservés aux investissements favorisant la transition énergétique. Renseignez-vous auprès de votre expert-comptable : l'économie d'impôt peut représenter l'équivalent de plusieurs mensualités.
Aides régionales, ADEME et fonds sectoriels
Plusieurs régions, chambres de commerce et organismes professionnels proposent des subventions à l'acquisition de matériels propres. Les critères portent souvent sur la taille de l'entreprise, la localisation et le gain environnemental mesurable par rapport à l'ancien matériel thermique. Préparez un dossier comparant les émissions et la consommation avant/après.
Tableau comparatif des options de financement
| Solution | Impact trésorerie | Propriété | Idéale pour |
|---|---|---|---|
| Achat comptant | Fort | Immédiate | Trésorerie solide, matériel conservé longtemps |
| Crédit classique | Moyen | À l'issue du prêt | PME avec projet stable |
| Crédit-bail | Faible | Option d'achat | Optimisation fiscale |
| Location longue durée | Faible | Aucune | Besoin de services et de flexibilité |
| Financement mixte | Modéré | Partielle | Réduction du coût global |
| Aides publiques | Négatif (gain) | Sans effet | Cumul avec un autre montage |
Comment trancher : les critères de décision
- Horizon d'utilisation : moins de 4 ans, privilégiez la LLD ; plus de 7 ans, l'achat ou le crédit.
- Capacité d'autofinancement : un apport de 20 % améliore nettement les conditions obtenues.
- Complexité technique interne : sans technicien dédié, un contrat tous services évite les mauvaises surprises.
- Volatilité de l'activité : une activité saisonnière justifie davantage de flexibilité contractuelle.
- Enjeux fiscaux : comparez toujours le coût après impôt, pas seulement le loyer brut.
Les erreurs fréquentes à éviter
- Comparer un prix d'achat avec un loyer mensuel sans intégrer la maintenance ni la batterie.
- Négliger le coût de l'infrastructure de recharge dans le plan de financement.
- Signer une LLD trop longue par rapport au rythme d'évolution de votre activité.
- Oublier de vérifier la valeur résiduelle en fin de crédit-bail.
- Ne pas solliciter les aides disponibles par simple manque d'information.
Négocier efficacement avec le concessionnaire et le financeur
Le distributeur de chariots élévateurs électriques compacts travaille régulièrement avec plusieurs organismes de financement. Demandez-lui de mettre en concurrence au moins trois propositions : cela fait souvent baisser le taux de 0,5 à 1,5 point. Négociez également les services annexes, la formation des caristes, le premier entretien et la garantie batterie. Ces éléments, intégrés au contrat de financement, coûtent moins cher que s'ils sont achetés séparément plus tard.
Préparez un dossier solide : comptes des deux derniers exercices, prévisionnel de trésorerie, justification du besoin (remplacement d'un thermique, augmentation du volume traité, mise en conformité). Plus le projet est documenté, plus les conditions seront favorables.
En conclusion
Financer un chariot élévateur électrique compact n'est pas qu'une question de taux. C'est un arbitrage entre trésorerie, fiscalité, flexibilité et niveau de service. L'achat comptant convient aux entreprises solides et patrimoniales, le crédit-bail aux structures cherchant à optimiser leur résultat, la location longue durée aux sites exigeant une disponibilité maximale. Dans la majorité des cas, un montage mixte combinant apport, financement et aides publiques offre le meilleur compromis. Prenez le temps de chiffrer votre TCO, de solliciter plusieurs offres et de vérifier les dispositifs fiscaux applicables : l'écart entre la meilleure et la moins bonne solution peut représenter plusieurs milliers d'euros sur la durée du contrat.
Pour obtenir un accompagnement personnalisé sur le choix de votre chariot élévateur électrique compact et les solutions de financement associées, écrivez-nous à info@bydfork.com. Nos spécialistes vous aideront à construire le montage le plus adapté à votre activité.


