

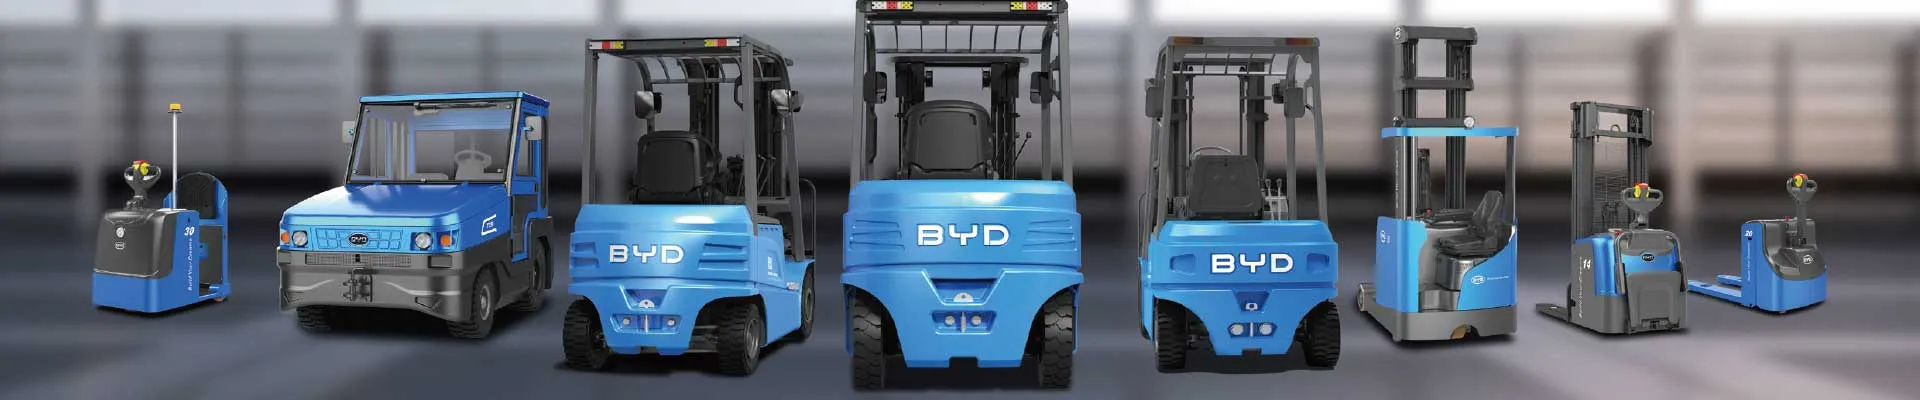
L'acquisition d'un chariot élévateur électrique d'une capacité de 10 tonnes ne relève pas d'un simple achat de matériel : c'est une décision industrielle qui engage votre trésorerie, votre productivité et votre image environnementale pour les huit à douze prochaines années. Entre le prix d'achat, le coût des batteries lithium-ion, l'infrastructure de recharge et la maintenance, la facture peut facilement dépasser plusieurs dizaines de milliers d'euros. La bonne nouvelle ? Les solutions de financement sont aujourd'hui nombreuses, modulables, et souvent plus avantageuses qu'un paiement comptant mal négocié.
Dans ce guide, nous détaillons les options possibles pour financer votre chariot élévateur électrique 10 tonnes, leurs avantages, leurs limites, et les critères qui doivent guider votre décision.
Pourquoi le financement d'un chariot élévateur 10 tonnes mérite une stratégie dédiée
Un chariot élévateur électrique de 10 tonnes appartient à la catégorie des engins lourds. Contrairement à un modèle 2,5 tonnes utilisé quelques heures par jour, il fonctionne généralement en cycles intensifs, souvent sur deux ou trois postes, dans des environnements exigeants : sidérurgie, logistique lourde, manutention de palettes industrielles, chantiers de préfabrication, ports et entrepôts de matériaux.
Trois caractéristiques changent radicalement l'équation financière :
- Un ticket d'entrée élevé : le prix d'un chariot 10 tonnes électrique lithium-ion se situe couramment entre 45 000 et 90 000 € selon la marque, la hauteur de levage et les options.
- Une batterie coûteuse mais durable : une batterie lithium-ion de forte capacité représente une part significative de la valeur de l'engin, avec une durée de vie de 8 à 10 ans ou 4 000 à 6 000 cycles.
- Des services associés : formation des caristes, chargeurs rapides, contrats de maintenance, télémétrie, pièces détachées.
Financer uniquement la machine, sans intégrer ces éléments, revient à sous-estimer le coût réel du projet. C'est précisément là que les formules globales (location avec services, crédit-bail avec maintenance) prennent tout leur sens.
Combien coûte réellement un chariot élévateur électrique 10 tonnes ?
Le prix d'achat
Le prix catalogue d'un chariot élévateur électrique 10 tonnes varie fortement. Un modèle d'entrée de gamme, sans options, peut démarrer autour de 45 000 € HT. Un modèle haut de gamme, avec cabine, positionnement de fourche, batterie lithium-ion grande capacité et chargeur rapide, dépasse facilement 80 000 € HT. À cela s'ajoutent les accessoires : pinces, tabliers spéciaux, capteurs, éclairages LED, systèmes anti-collision.
Le coût total de possession (TCO)
Le TCO (Total Cost of Ownership) est l'indicateur clé pour comparer deux offres de financement. Il agrège l'ensemble des dépenses sur la durée de détention estimée, généralement 8 ans.
| Poste de coût | Ordre de grandeur (8 ans) | Remarques |
|---|---|---|
| Achat de l'engin | 45 000 – 90 000 € | Neuf, hors accessoires |
| Batterie lithium-ion | Incluse ou 12 000 – 25 000 € | Durée de vie 8–10 ans |
| Infrastructure de charge | 2 000 – 8 000 € | Chargeur, câblage, ventilation |
| Énergie (électricité) | 6 000 – 15 000 € | Nettement moins que le diesel/GPL |
| Maintenance | 4 000 – 10 000 € | Moins de pièces d'usure qu'un thermique |
| Assurance et immatriculation | 2 000 – 5 000 € | Selon usage et site |
Bonne nouvelle : sur le plan énergétique, l'électrique reste imbattable. Un chariot 10 tonnes électrique consomme environ 60 à 70 % moins d'énergie qu'un équivalent thermique, ce qui améliore sensiblement le TCO sur la durée.
Les principales options de financement
1. L'achat comptant
L'achat comptant reste la solution la plus simple sur le plan administratif : vous êtes propriétaire immédiatement, sans échéances ni frais financiers. En contrepartie, la trésorerie mobilisée est importante et le matériel apparaît à l'actif du bilan, ce qui pèse sur certains ratios bancaires.
Adapté si : vous disposez d'une trésorerie excédentaire, votre besoin de financement est faible et vous souhaitez conserver l'engin très longtemps (10 ans et plus).
2. Le crédit-bail mobilier
Le crédit-bail (leasing) consiste à louer l'engin auprès d'un organisme financier pendant une durée déterminée, avec un loyer qui tient compte de la valeur résiduelle. À l'échéance, vous pouvez lever l'option d'achat pour un montant symbolique ou restituer le matériel.
Les avantages sont nombreux : préservation de la trésorerie, loyers déductibles du résultat imposable, matériel non inscrit à l'actif, et possibilité d'intégrer les services (maintenance, batterie, chargeur) dans le montant financé.
Adapté si : vous souhaitez conserver une capacité d'emprunt pour d'autres projets et optimiser votre résultat fiscal.
3. La location financière avec option d'achat (LOA)
Proche du crédit-bail, la LOA se distingue par des loyers calculés sur la base d'une valeur de reprise. Elle convient bien aux entreprises qui renouvellent leur parc tous les 4 à 6 ans et qui veulent maîtriser précisément leur coût mensuel.
4. La location longue durée (LLD) avec services
La LLD est la formule la plus complète : vous payez un loyer unique qui couvre la machine, la batterie, la maintenance préventive et curative, les pièces d'usure, parfois même la formation des caristes et la gestion des certificats de conformité. Aucune surprise, mais un coût mensuel plus élevé qu'une LOA nue.
Adapté si : vous voulez externaliser entièrement la gestion du parc et lisser un coût prévisible par poste de travail.
5. Le crédit d'équipement classique
Un emprunt bancaire moyen terme (36 à 84 mois) avec apport de 10 à 30 %. Vous devenez propriétaire dès la signature, vous amortissez l'engin et vous bénéficiez d'un taux généralement compétitif si votre dossier est solide.
6. Les aides, subventions et dispositifs de soutien
Selon votre pays et votre secteur, plusieurs dispositifs peuvent réduire la facture : primes à l'acquisition de matériels électriques, dispositifs de suramortissement pour les équipements décarbonés, aides régionales à la transition énergétique, ou programmes européens dédiés à la logistique verte. Renseignez-vous systématiquement : ces aides se cumulent souvent avec un crédit-bail.
Tableau comparatif des options de financement
| Formule | Apport | Propriété | Impact trésorerie | Services inclus |
|---|---|---|---|---|
| Achat comptant | 100 % | Immédiate | Très élevé | Non |
| Crédit classique | 10–30 % | Immédiate | Moyen | Non |
| Crédit-bail | 0–1er loyer | À l'échéance | Faible | Optionnel |
| LOA | 0–1er loyer | Optionnelle | Faible | Optionnel |
| LLD services | 0–1er loyer | Non | Très faible | Oui |
Comment choisir la bonne formule ?
Il n'existe pas de solution universelle. Posez-vous les bonnes questions :
- Quelle est ma trésorerie disponible ? Un apport limite le coût total du financement mais réduit votre marge de manœuvre.
- Combien de temps vais-je garder l'engin ? Moins de 5 ans : privilégiez la location. Plus de 8 ans : l'achat devient plus rentable.
- Quel est mon niveau de maîtrise technique ? Si vous n'avez pas d'atelier interne, la LLD avec services évite les mauvaises surprises.
- Quel est mon usage réel ? Un poste unique ne justifie pas les mêmes montages qu'un fonctionnement 3x8.
- Quels avantages fiscaux puis-je mobiliser ? Suramortissement, déduction des loyers, TVA récupérable : l'impact peut atteindre plusieurs milliers d'euros.
Les erreurs à éviter
- Comparer uniquement les mensualités sans calculer le TCO complet.
- Oublier le coût du chargeur et de l'infrastructure électrique dans le plan de financement.
- Négliger la valeur résiduelle réelle du chariot à l'échéance.
- Souscrire une durée trop longue sur un matériel que vous revendrez avant la fin.
- Ignorer les clauses de restitution (état du matériel, kilométrage horaire, pénalités).
- Ne pas vérifier la disponibilité et le coût des pièces détachées de la marque choisie.
Batterie lithium-ion : un atout à intégrer dans votre montage financier
La technologie lithium-ion change la donne. Une batterie lithium-ion se recharge à 100 % en une à deux heures, ne nécessite aucun entretien (pas de remplissage d'eau), supporte la recharge opportuniste pendant les pauses, et conserve ses performances jusqu'à 4 000–6 000 cycles. Résultat : un seul chariot peut couvrir un fonctionnement intensif sans échange de batterie.
Sur le plan financier, deux conséquences majeures :
- Vous financez une seule batterie au lieu de deux batteries plomb-acide, ce qui réduit l'investissement initial.
- Vous pouvez intégrer la batterie et le chargeur dans le montant financé, notamment en crédit-bail ou en LLD, ce qui évite une sortie de trésorerie immédiate de 15 000 à 25 000 €.
Certains constructeurs proposent également des formules « batterie à la performance » ou des contrats énergie au kilowattheure, qui transforment un investissement lourd en charge d'exploitation variable.
Questions fréquentes
Peut-on financer un chariot élévateur électrique d'occasion de 10 tonnes ?
Oui. Le crédit-bail et la LOA sont accessibles sur du matériel d'occasion récent (moins de 5 ans), avec des durées plus courtes et des loyers parfois plus élevés en raison de la valeur résiduelle plus faible.
Quelle durée de financement choisir ?
En règle générale, alignez la durée sur la période d'utilisation prévue, sans dépasser la durée de vie économique de la batterie. Une durée de 48 à 72 mois constitue un bon compromis pour un chariot neuf.
Les loyers de crédit-bail sont-ils déductibles ?
Dans la plupart des juridictions, les loyers sont déductibles du résultat imposable en tant que charges d'exploitation, ce qui améliore le résultat net par rapport à un amortissement classique.
Peut-on inclure la formation des caristes dans le financement ?
Oui, de plus en plus d'organismes acceptent d'intégrer les prestations de formation et de mise en service dans le montant financé, notamment dans les formules de location avec services.
Conclusion
Financer un chariot élévateur électrique 10 tonnes n'est pas qu'une question de taux ou de mensualité. C'est un arbitrage entre trésorerie, fiscalité, maîtrise technique et flexibilité. L'achat comptant séduit par sa simplicité, mais le crédit-bail, la LOA et surtout la LLD avec services offrent une souplesse précieuse pour les entreprises qui veulent préserver leur capacité d'investissement tout en bénéficiant d'un matériel de dernière génération.
Notre conseil : commencez toujours par calculer votre TCO sur huit ans, puis comparez trois offres minimum (achat, crédit-bail, LLD). Dans la majorité des cas, la solution la plus avantageuse n'est pas la moins chère sur le papier, mais celle qui correspond le mieux à votre courbe de trésorerie et à votre horizon d'exploitation.
Vous avez un projet d'acquisition d'un chariot élévateur électrique lithium-ion de 10 tonnes ? Notre équipe vous accompagne dans le montage de votre dossier et vous met en relation avec les bons partenaires financiers. Écrivez-nous à info@bydfork.com pour obtenir une étude personnalisée sous 48 heures.


