

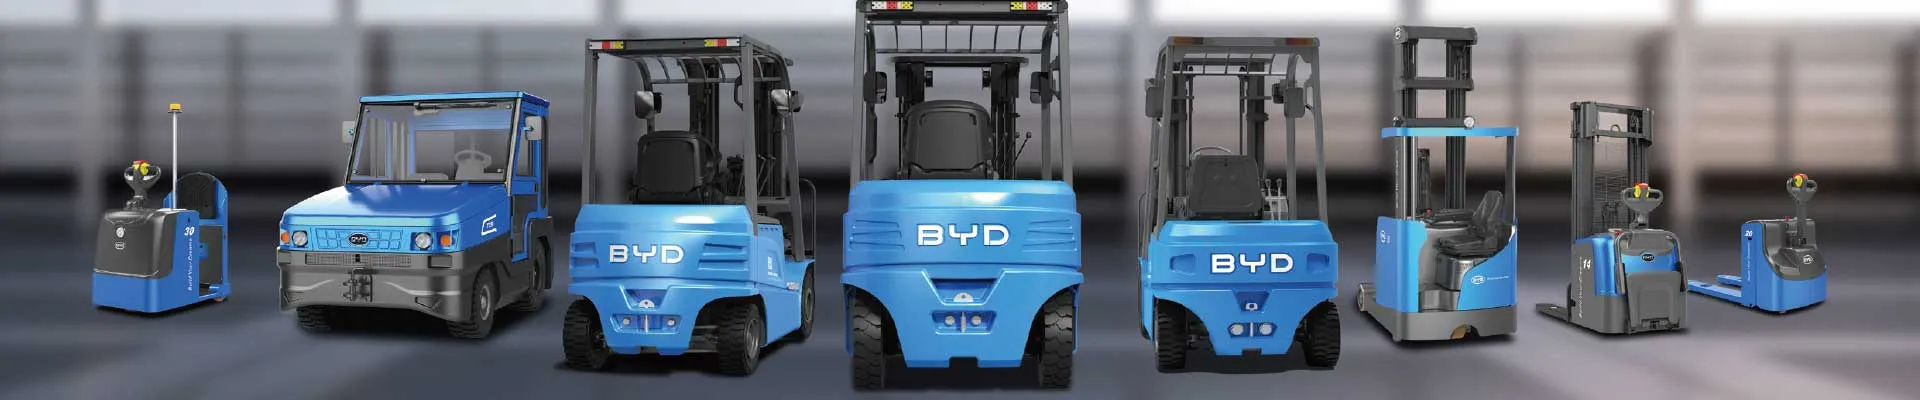
Pourquoi le financement d'un chariot frontal électrique est devenu un sujet stratégique
Acquérir un chariot frontal électrique ne se résume plus à cocher une ligne dans un budget d'investissement. Avec la généralisation des batteries lithium-ion — et en particulier de la chimie lithium fer phosphate (LFP) rendue populaire par des constructeurs comme BYD — le coût total de possession (TCO) d'un chariot élévateur a été profondément redistribué. Moins d'entretien, pas de changement de batterie plomb-acide, pas de salle de charge dédiée, une durée de vie plus longue : autant d'arguments qui modifient la façon dont les directions financières regardent ces machines.
Résultat : la question n'est plus seulement « combien coûte le chariot ? », mais « comment le financer sans peser sur la trésorerie, tout en captant les aides et les avantages fiscaux disponibles ? ». Ce guide passe en revue les montages possibles, leurs impacts comptables et les pièges à éviter.
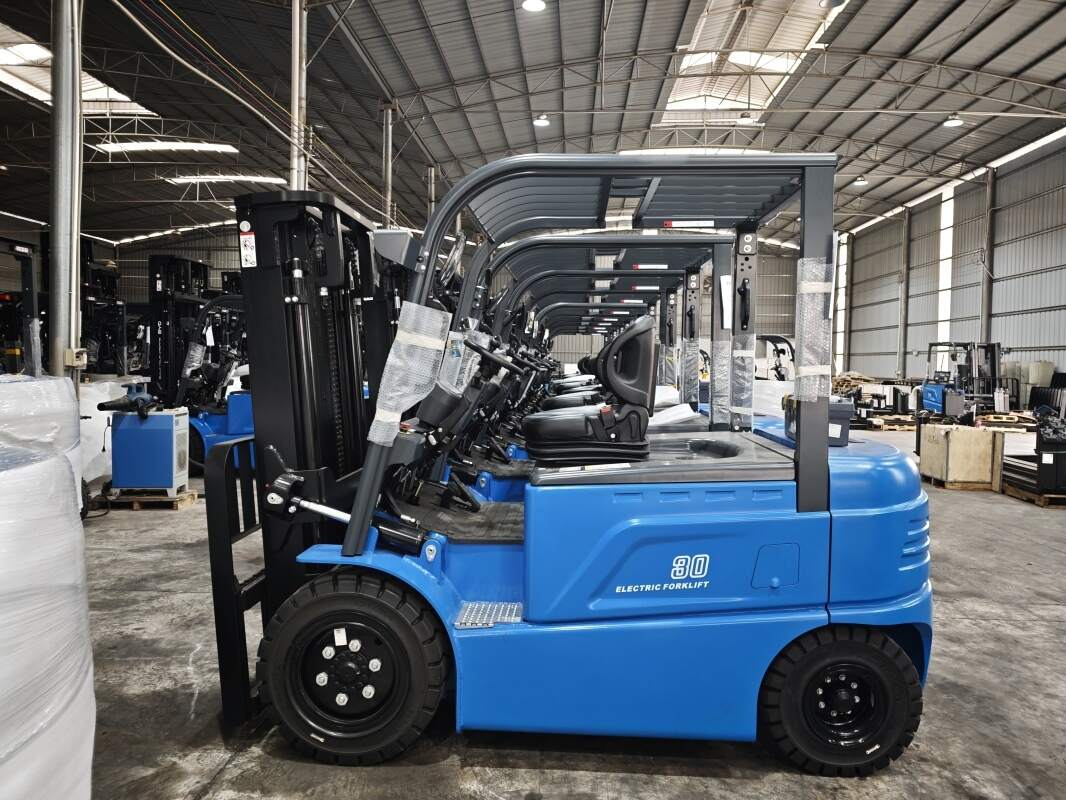
Ce qui distingue le financement d'un chariot électrique lithium-ion
Un chariot thermique se finance comme un véhicule utilitaire classique : prix d'achat, carburant, entretien lourd. Un chariot frontal électrique à batterie lithium-ion s'inscrit dans une logique différente :
- Un ticket d'entrée plus élevé à l'achat, compensé par des coûts d'exploitation très inférieurs.
- Une durée de vie allongée : une batterie LFP supporte plusieurs milliers de cycles et reste exploitable bien après la fin de garantie constructeur.
- Une valeur résiduelle plus lisible, car la batterie ne s'effondre pas brutalement en fin de vie, contrairement au plomb-acide.
- Des gains de productivité mesurables : recharge opportuniste pendant les pauses, pas de permutation de batterie, disponibilité proche de 100 %.
Ces caractéristiques ouvrent la porte à des montages financiers adaptés, où le matériel n'est pas seulement un actif à amortir, mais un outil de production dont on peut piloter la dépense.
Le crédit-bail mobilier : la solution la plus répandue
Comment fonctionne le crédit-bail sur un chariot élévateur
Dans un crédit-bail (ou leasing), un organisme financier achète le chariot frontal électrique et vous le loue pendant une durée définie, généralement 36 à 60 mois. À l'échéance, vous disposez d'une option d'achat pour un montant résiduel souvent fixé entre 1 % et 15 % de la valeur d'origine.
L'avantage principal est double : vous conservez votre capacité d'autofinancement et vous faites supporter au bailleur le risque de revente. Les loyers sont en outre déductibles du résultat imposable, ce qui lisse la charge sur plusieurs exercices.
Les points à négocier absolument
- Le montant de l'option d'achat finale : trop basse, elle augmente les loyers ; trop haute, elle vous pénalise si vous voulez conserver la machine.
- Le barème d'entretien inclus : contrat de maintenance, pièces d'usure, pneus, interventions sur site.
- Les clauses de restitution : état du chariot, usure admise de la batterie, frais de remise en état.
- La durée d'engagement : l'aligner sur le cycle de renouvellement réel de votre flotte.
Location longue durée et location financière : ne pas confondre
Beaucoup d'entreprises utilisent les deux termes indifféremment, ce qui conduit à de mauvais arbitrages. La distinction est pourtant structurante.
| Critère | Crédit-bail | Location longue durée (LLD) | Location financière |
|---|---|---|---|
| Propriété en fin de contrat | Option d'achat possible | Restitution ou rachat | Transfert quasi automatique |
| Services inclus | Variables selon contrat | Étendus (maintenance, batterie, assistance) | Minimes |
| Impact comptable | Hors bilan (retraité IFRS 16) | Hors bilan ou charge locative | Immobilisation |
| Flexibilité de renouvellement | Moyenne | Élevée | Faible |
| Idéal pour | Flotte maîtrisée, durée longue | Activité saisonnière ou variable | Entreprise solide, vision patrimoniale |
Si votre activité logistique connaît des pics saisonniers, la LLD avec durée modulable et chariot de remplacement inclus est souvent plus pertinente. Si vos flux sont stables et prévisibles, le crédit-bail offre le meilleur compromis entre charges déductibles et maîtrise du coût.
Paiement comptant et autofinancement : quand est-ce pertinent ?
Régler un chariot frontal électrique comptant reste défendable dans trois situations :
- Trésorerie excédentaire que vous ne parvenez pas à placer à un rendement supérieur au coût du crédit.
- Volonté patrimoniale : vous souhaitez conserver la machine 10 ans ou plus, ce qui est réaliste avec une batterie lithium-ion.
- Optimisation du suramortissement : accélérer l'amortissement sur un actif détenu en propre maximise l'économie d'impôt sur les premiers exercices.
À l'inverse, immobiliser 40 000 à 70 000 euros de cash sur un actif productif alors que le crédit est bon marché revient souvent à priver l'entreprise d'une réserve de sécurité.
Aides publiques, subventions et dispositifs de soutien
Le financement d'un chariot électrique n'est pas seulement bancaire. Plusieurs dispositifs peuvent alléger significativement la facture :
- Subventions régionales ou locales pour la décarbonation des flottes logistiques et le remplacement des chariots thermiques.
- Appels à projets ADEME et programmes d'efficacité énergétique dans l'industrie.
- Prime à la conversion de chariots thermiques dans certains bassins d'emploi.
- Aides sectorielles pour l'agroalimentaire, le froid, la chimie ou le BTP.
- Accompagnement des organismes de leasing qui savent intégrer ces subventions dans le plan de financement pour réduire les loyers dès le premier mois.
Ces aides sont cumulables sous conditions et exigent un dossier technique : devis détaillé, description du gain énergétique, calcul du TCO avant/après. Anticiper ce montage évite de perdre plusieurs mois de délai.
Le levier fiscal : suramortissement et amortissement accéléré
En France, certains investissements en matériel de manutention électrique peuvent bénéficier de dispositifs d'amortissement accéléré liés à la transition énergétique. Concrètement, cela signifie déduire une part plus importante du prix d'achat sur les premiers exercices, réduisant ainsi l'impôt dû.
- Vérifiez l'éligibilité du chariot, notamment les modèles à batterie lithium-ion nouvelle génération.
- Documentez le gain environnemental par rapport à un engin thermique.
- Articulez le dispositif avec le choix de financement : le suramortissement est plus intéressant en acquisition directe qu'en location simple.
- Consultez votre expert-comptable avant de signer, car le calcul d'éligibilité dépend de votre exercice fiscal.
Optimiser la valeur résiduelle de la batterie lithium-ion
La valeur résiduelle est le nerf de la guerre du financement. Plus elle est élevée, plus les loyers sont bas. Or un chariot frontal électrique équipé d'une batterie lithium fer phosphate conserve une capacité utile importante après cinq ou six ans d'exploitation intensive.
Trois bonnes pratiques augmentent cette valeur :
- Maintenir un état de charge entre 20 % et 80 % lors des périodes d'inactivité prolongée.
- Éviter les recharges à 100 % systématiques et les décharges profondes répétées.
- Tenir un carnet d'entretien numérique, avec relevés réguliers de l'état de santé de la batterie.
Un dossier documenté permet de négocier un montant résiduel plus favorable — et donc un loyer plus bas dès le départ.
Construire un dossier de financement solide : la checklist
- Comparer au moins trois devis intégrant le chariot, la batterie, le chargeur et le contrat de service.
- Calculer le TCO sur 5 et 8 ans, énergie incluse, plutôt que de raisonner au prix d'achat.
- Chiffrer les économies d'exploitation : suppression de la maintenance plomb-acide, réduction des arrêts, baisse de la facture électrique.
- Préparer les justificatifs d'aides avant de déposer la demande.
- Négocier simultanément prix d'achat, loyers et valeur résiduelle avec le concessionnaire et le bailleur.
- Vérifier les clauses de restitution concernant l'usure de la batterie.
Les erreurs fréquentes à éviter
- Choisir le financement avant d'avoir défini précisément le besoin technique et la durée d'utilisation réelle.
- Oublier de budgéter l'infrastructure de charge et l'adaptation des allées.
- Sous-estimer la valeur résiduelle de la batterie et payer des loyers inutilement élevés.
- Ignorer les subventions faute de dossier technique suffisamment étayé.
- Signer un contrat d'entretien surdimensionné pour une machine électrique dont la maintenance est structurellement plus légère.
Questions fréquentes
Peut-on financer la batterie lithium-ion séparément du chariot ?
En pratique, les montages les plus courants intègrent la batterie au même contrat. Une séparation n'a d'intérêt que si vous prévoyez un renouvellement du parc roulant indépendamment du parc batterie, ce qui reste rare.
Quelle durée de financement choisir ?
Avec une batterie lithium-ion, un engagement de 48 à 60 mois couvre environ la moitié de la durée de vie utile de la machine, ce qui permet de conserver un actif valorisable en fin de contrat.
Le financement change-t-il l'accès à la maintenance ?
Pas nécessairement, mais les contrats de LLD incluent souvent la maintenance et l'assistance, alors qu'un crédit-bail laisse ce poste à votre charge. Comparez toujours le coût global, pas seulement le loyer mensuel.
En résumé
Financer autrement un chariot frontal électrique, c'est d'abord raisonner en coût total de possession plutôt qu'en prix affiché. Crédit-bail, LLD, acquisition directe couplée au suramortissement, aides régionales : les leviers existent, mais ils se cumulent mal par hasard. Ils se cumulent très bien par anticipation.
Notre équipe accompagne les exploitants logistiques et industriels dans le dimensionnement technique et économique de leur flotte électrique lithium-ion, du calcul du TCO à la préparation du dossier de financement.
Contact : info@bydfork.com


